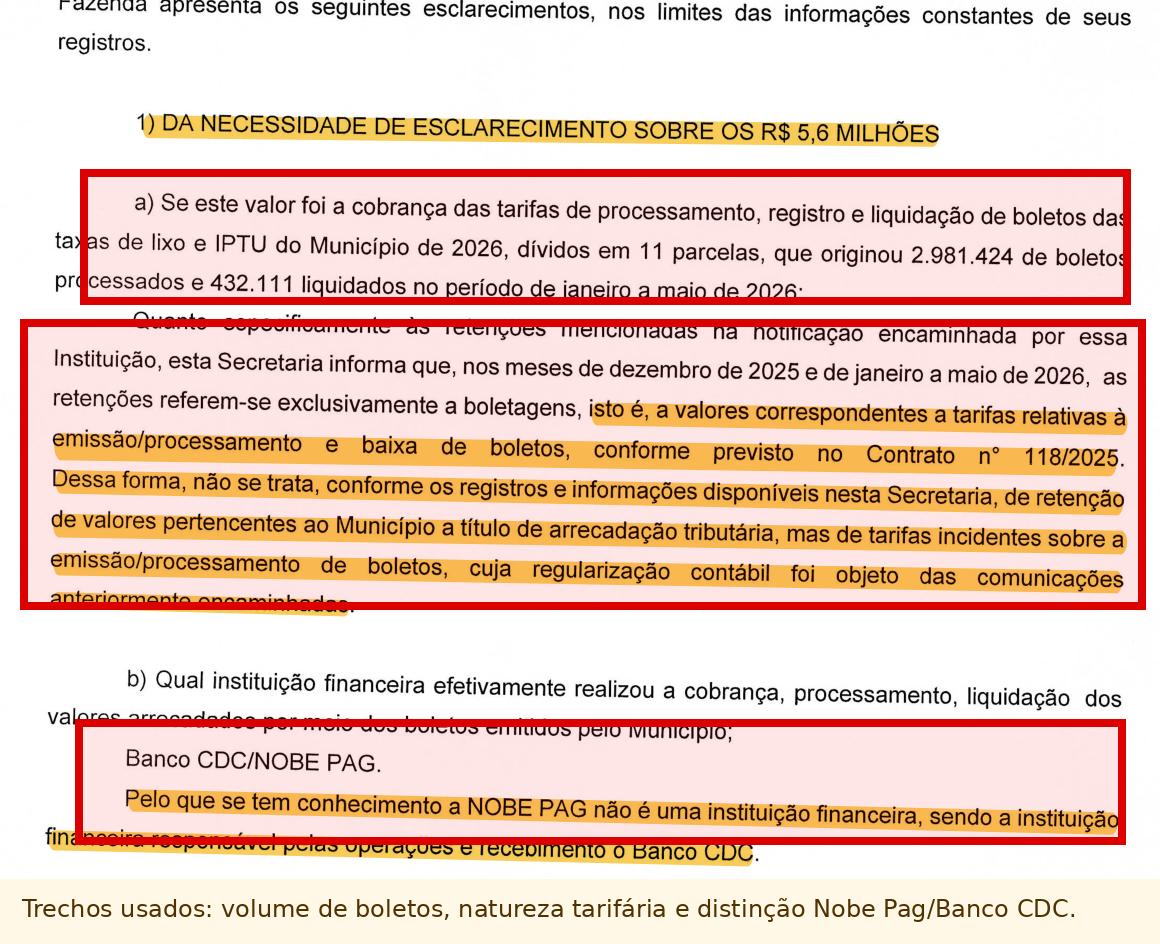
Ofício emitido pela Secretaria Municipal da Fazenda afirma que valores questionados correspondiam a tarifas de emissão, processamento e baixa de boletos previstas em contrato, e não à retenção de arrecadação tributária do Município
A investigação sobre a arrecadação tributária de Governador Valadares ganhou um novo capítulo com a apresentação de documentos administrativos que ajudam a esclarecer a origem e a natureza dos aproximadamente R$ 5,6 milhões citados na operação policial realizada nesta quarta-feira.
A Polícia Civil apura a suspeita de que empresas contratadas para processar boletos de arrecadação municipal teriam retido parte dos valores pagos pelos contribuintes antes do repasse à Prefeitura.
A Nobe Software de Gestão Integrada, empresa relacionada à contratação investigada, apresentou documentos que apontam para uma interpretação diferente da movimentação financeira.
O principal deles não foi produzido pela própria empresa, mas pela Secretaria Municipal da Fazenda de Governador Valadares.
Ofício da Fazenda responde diretamente à controvérsia
Em 29 de setembro de 2026, a Secretaria Municipal da Fazenda encaminhou à Nobe Software o Ofício nº 024/2026, elaborado em resposta a questionamentos feitos pela empresa sobre as retenções mencionadas em comunicações administrativas anteriores.
O documento trata expressamente do montante aproximado de R$ 5,6 milhões e apresenta uma informação central para a defesa.
Segundo a Secretaria, as retenções identificadas entre dezembro de 2025 e maio de 2026 referiam-se exclusivamente a tarifas relacionadas à emissão, processamento e baixa de boletos, conforme as condições estabelecidas no Contrato nº 118/2025.
O mesmo documento faz uma distinção ainda mais importante.
De acordo com os registros e informações disponíveis na Secretaria, os valores em questão não seriam valores pertencentes ao Município a título de arrecadação tributária, mas tarifas incidentes sobre os serviços realizados na operação dos boletos.
Distinção atinge diretamente o centro da investigação
Essa diferença é relevante porque a suspeita divulgada publicamente parte justamente da hipótese de que valores pagos por contribuintes e destinados ao Município teriam sido retidos antes do repasse aos cofres públicos.
A posição posteriormente registrada pela própria Secretaria da Fazenda apresenta uma realidade que precisa ser confrontada com essa hipótese.
Se determinado valor corresponde efetivamente a uma tarifa contratualmente prevista pela prestação de um serviço, sua natureza contábil é diferente da receita tributária pertencente ao Município.
Isso não encerra a investigação e não substitui uma análise pericial, mas modifica o ponto de partida para a compreensão dos valores.
Quase 3 milhões de boletos foram processados
O Ofício nº 024 também registra a dimensão da operação realizada nos primeiros meses de 2026.
Segundo a própria Secretaria Municipal da Fazenda, foram contabilizados 2.981.424 boletos processados e 432.111 boletos liquidados no período entre janeiro e maio daquele ano.
O volume chama atenção principalmente porque o modelo de contratação adotado previa remuneração por unidade de serviço executada.
O processamento eletrônico de cada boleto possuía preço unitário previsto no contrato e na proposta comercial, assim como os eventos de registro, liquidação e baixa.
Contrato previa remuneração por boleto
A proposta comercial apresentada ao Município estabelece R$ 1,70 por boleto processado, incluindo geração, armazenamento e integração de remessa e baixa via API.
Também constam valores de R$ 1,90 por boleto registrado e liquidado por instituição financeira subcontratada e R$ 0,49 para baixa automática de boletos registrados e não pagos.
Esses preços unitários são relevantes porque permitem uma verificação objetiva da movimentação.
Em vez de observar apenas o valor global de milhões de reais, uma análise técnica pode comparar a quantidade de serviços registrados com a remuneração prevista para cada operação.
Extrato identifica R$ 5,675 milhões como tarifas
Outro documento apresentado pela defesa é um extrato referente ao período de 1º de janeiro a 31 de maio de 2026.
No cabeçalho do relatório consta o valor de R$ 5.675.102,69 como total de tarifas.
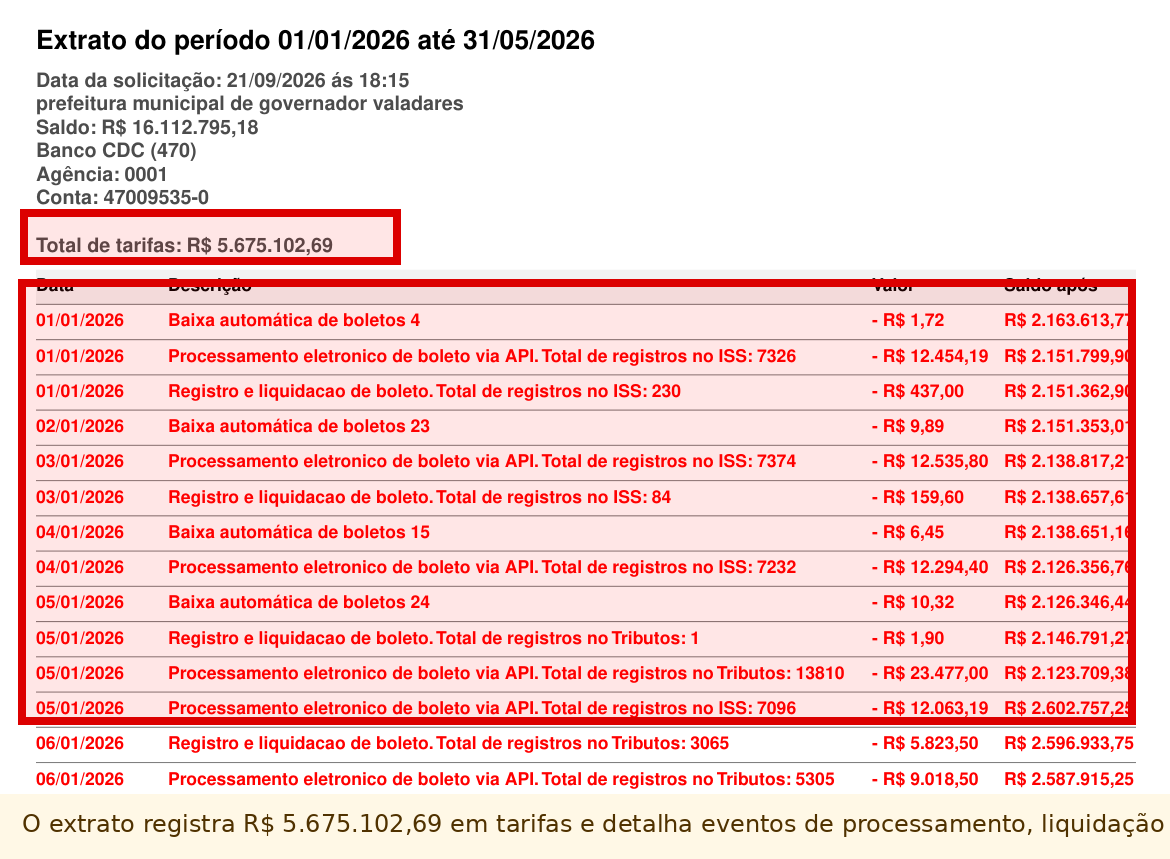
As páginas seguintes não apresentam apenas um débito global.
O documento discrimina sucessivamente operações identificadas como processamento eletrônico de boleto via API, registro e liquidação de boleto e baixa automática, acompanhadas da quantidade de registros e dos respectivos valores.
Em alguns dias, aparecem dezenas de milhares de eventos de processamento.
A defesa sustenta que esse nível de detalhamento permite realizar auditoria operação por operação para verificar se os valores cobrados possuem correspondência com os serviços previstos no contrato.
Secretaria confirma que havia conferência contábil
O Ofício nº 024 apresenta ainda outra informação que deverá ser considerada durante a investigação.
Questionada sobre o controle das operações, a Secretaria Municipal da Fazenda informou que era realizada conferência contábil dos valores recebidos em relação aos boletos liquidados.
De acordo com o documento, a conferência ficava a cargo da Gerência de Processamento da Receita, vinculada ao Departamento Financeiro da Secretaria Municipal da Fazenda.
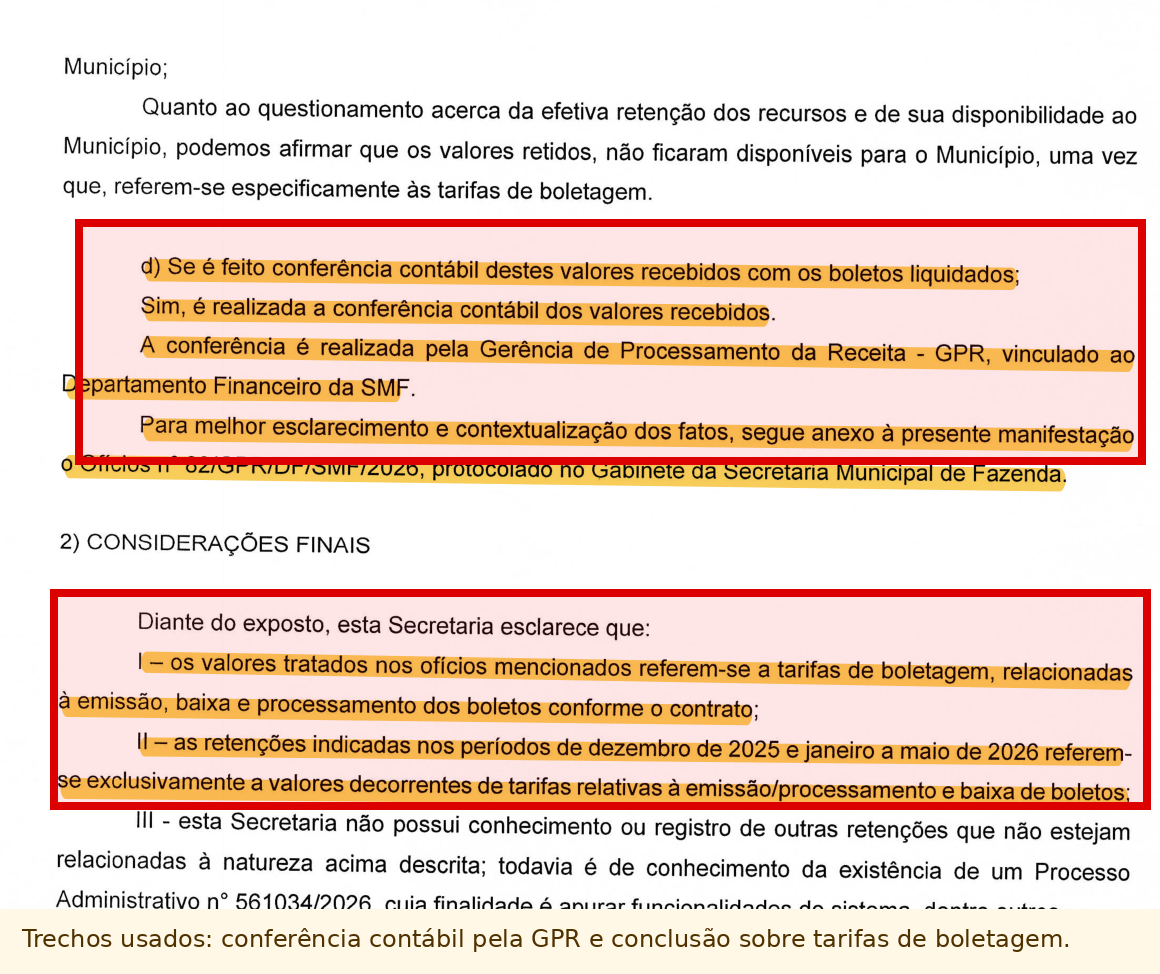
A informação demonstra que as movimentações relacionadas aos boletos estavam inseridas em um fluxo sujeito a acompanhamento por uma estrutura interna da administração municipal.
Município também havia autorizado estrutura operacional
A documentação inclui ainda um Termo de Declaração e Autorização assinado em agosto de 2025 pela então secretária municipal da Fazenda.
Nele, o Município declarou a abertura de conta junto à CDC Sociedade de Crédito Direto para operacionalização dos recebíveis relacionados ao Contrato nº 118/2025.
O documento registra também que a Tesouraria Municipal recebeu acesso à plataforma NOBEPAG e que as movimentações deveriam permanecer disponíveis ao Município por meio de extratos detalhados.
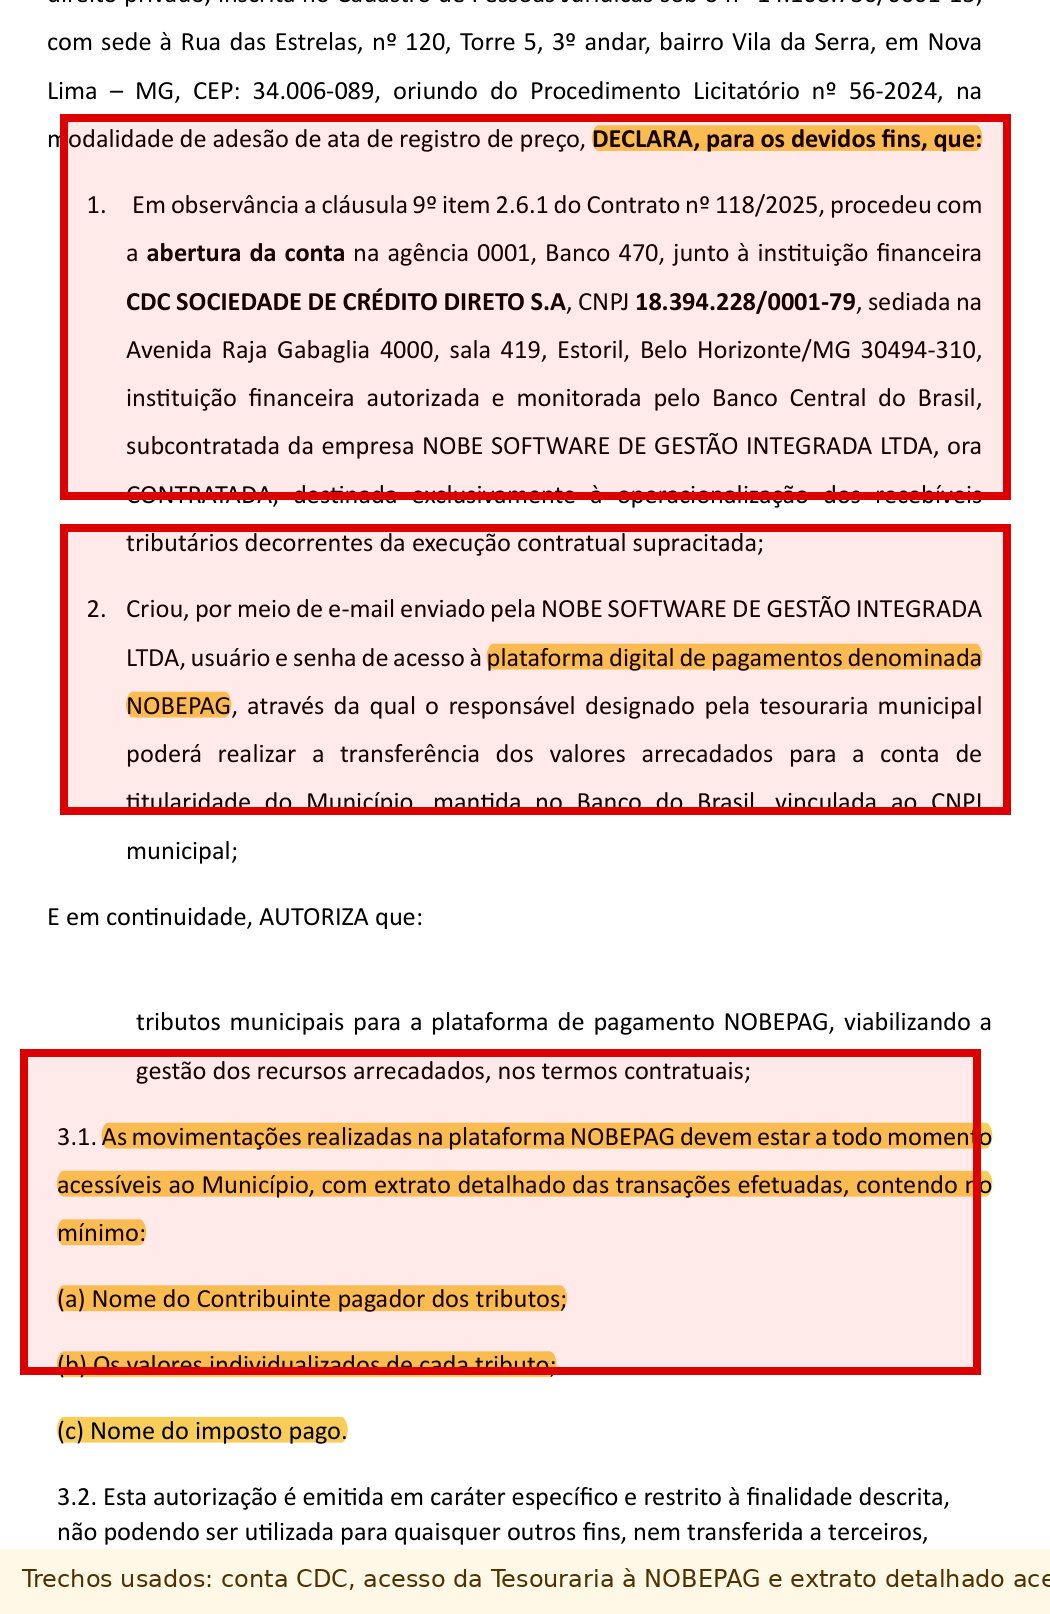
A autorização também determinava que os recursos destinados ao Município fossem transferidos para conta de titularidade municipal mantida no Banco do Brasil.
NOBEPAG não era a instituição financeira
Outro esclarecimento presente no Ofício nº 024 diz respeito à própria estrutura da operação.
A Secretaria registra que a NOBEPAG não era uma instituição financeira.
Segundo o documento, a instituição financeira responsável pelas operações e recebimentos era o Banco CDC.
A distinção é relevante porque separa o sistema tecnológico utilizado para gerenciamento e conciliação das operações da instituição financeira responsável pela movimentação bancária.
Documentos não encerram investigação, mas exigem confronto técnico
A busca e apreensão realizada pela Polícia Civil é uma medida cautelar utilizada para coleta de elementos que serão analisados durante a investigação e não representa, por si só, uma conclusão definitiva sobre eventual responsabilidade.
Da mesma forma, os documentos apresentados pela Nobe não substituem a apuração conduzida pelas autoridades.
Entretanto, eles introduzem elementos objetivos que precisam ser confrontados com a suspeita inicial.
A principal questão passa a ser tecnicamente verificável: os serviços registrados foram efetivamente executados, em quais quantidades, quais tarifas estavam previstas e os valores debitados correspondem ou não a essas operações?
A defesa sustenta que uma análise documental e contábil completa demonstrará que os valores apresentados como possível retenção de tributos possuem, na verdade, relação com tarifas decorrentes dos serviços de boletagem contratados pelo próprio Município.
O esclarecimento posterior da Secretaria da Fazenda, ao definir esses valores como tarifas e confirmar a existência de conferência contábil municipal, passa agora a ocupar posição central nessa discussão.